Что представляют собой партнерские сети банкоматов в 2012 году 21.05.2012
Редакция сайта подготовила новый финансовый обзор на 21.05.2012
Prosto заманчиво выглядит возможность снимать наличные с низкой комиссией в банкоматах не только своего, но и десятков других банков, в том числе за границей. Но действительно ли условия партнерских сетей банкоматов так выгодны, а главное – в каких банкоматах их можно найти? Об условиях обслуживания в рамках банкоматных сетей, о том, что изменилось за два последних года, и чего ожидать в ближайшем будущем – узнавал Prostobank.ua
В апреле-2012 банкоматные партнерские сети не теряют актуальности для банков-эмитентов платежных карт. Лишь немногие учреждения могут позволить себе не входить в партнерские сети. Среди них – лидеры по количеству банкоматов ПриватБанк и Райффайзен Банк Аваль. Первый, по данным НБУ на начало 2012 года, имеет в своем распоряжении почти 11 тысяч собственных банкоматов и прирастил их почти две тысячи только за прошедший год. Второй по тем же данным располагает почти 3,5 тысячами своих банкоматов, которыми позволяет пользоваться на односторонних партнерских условиях еще лишь одному учреждению – банку «Клиринговый дом».
Банки-лидеры по количеству банкоматов, по данным НБУ на 01.01.2012 г.
|
Банк |
Количество собственных банкоматов |
Прирост за 2011 год |
|
|---|---|---|---|
|
01.01.2011 |
01.01.2012 |
||
|
8 885 |
10 809 |
1924 |
|
|
3 384 |
3 403 |
19 |
|
|
1 631 |
1 625 |
-6 |
|
|
1 455 |
1 289 |
-166 |
|
|
918 |
1 286 |
368 |
|
|
1 196 |
1 238 |
42 |
|
|
1 148 |
1 179 |
31 |
|
|
1 078 |
1 157 |
79 |
|
|
Надра Банк |
863 |
966 |
103 |
|
744 |
773 |
29 |
|
Что же изменилось в подходах банков к формированию банкоматных сетей за последние годы?
Выросли и усложнились
За два года, прошедшие после выхода прошлой статьи на аналогичную тематику на Prostobank.ua, партнерские сети банкоматов не только не сдали свои позиции, но и укрепили их. «Продолжается процесс вхождения банков в объединённые сети. Особенно это касается мелких и средних банков, которые не видят целесообразности в таких собственных капитальных вложениях. Так, за 2010-2011 в объединённую сеть «Атмосфера» вступили около 10-ти новых банков», - рассказывает Юлия Морозова, директор департамента развития карточного бизнеса VAB Банка.
Существующие банкоматные сети действительно подросли. Так, сеть «Атмосфера», два года назад насчитывавшая 22 банка, в апреле-2012 насчитывает в своем составе уже 28 учреждений. С 38 до 39 учреждений выросла сеть «Радиус», притом что Донгорбанк и Первый Украинский Международный Банк, входящие в сеть, были объединены.
Некоторые изменения произошли в сетях государственных банков. Так, если два года назад самой крупной была сеть Укрэксимбанка, насчитывавшая семь учреждений, то в апреле-2012 лидерство занимает Укргазбанк со своей сетью партнеров в 30 учреждений.
Помимо «стандартных» банкоматных сетей, внутри которых все банки выступают партнерами между собой, в последние два года многие крупные банки предпочитали формировать и собственные – «индивидуальные» – банкоматные сети. К примеру, UKRSIBBANK, помимо сети Euronet, входит в объединенную банкоматную сеть с Укрсоцбанком, Ощадбанком, Сбербанком России (Украина), Правэкс-Банком и банком «Финансы и Кредит». В свою очередь, к примеру, в объединенную сеть банка «Финансы и Кредит», помимо перечисленных, входят также ВТБ Банк, Терра Банк и ряд меньших банков, но не входит Ощадбанк и Сбербанк России (см. таблицы ниже).
Более того, некоторые банки, входящие в «стандартные» сети, также делают исключения. К примеру, ВТБ Банк хоть и входит в сеть «Радиус», но не выступает партнером некоторых других входящих в нее учреждений, таких как Укрсоцбанк, Индустриалбанк и нескольких меньших банков.
Бывает и наоборот: например, украинская дочка Сбербанка России, помимо того, что входит в сеть «Атмосфера», имеет в партнерах Ощадбанк, Укрсоцбанк, UKRSIBBANK и банк «Хрещатик».
Все это приводит к тому, что держателю пластиковой карты (а особенно нескольких карт разных банков) уже не достаточно запомнить хотя бы примерный список банков-участников определенной банкоматной сети. Теперь желающим снимать наличность с карты в банкоматах банков-партнеров нужно иметь под рукой список учреждений-партнеров конкретно своего банка.
В 2011 году за создание новой сети взялся банк «Хрещатик», уже зарегистрировавший соответствующий бренд CashTan. Правда, другие банки к ней пока еще не присоединились.
Кроме того, продолжает развиваться банкоматная сеть украинской платежной системы УкрКарт, которая также может обслуживать карты международных платежных систем.
Еще одно новшество в банкоматных сетях, появившееся за последние два года: теперь у украинских банков есть партнеры не только в пределах Украины, но и за границей. К примеру, снять наличные с карты Unicredit Bank или Укрсоцбанк, Unicredit Bank ™ за границей можно бесплатно в банкоматах банков, входящих в группу Unicredit, в 22-х странах Евразии.
Держатели карт UKRSIBBANKа смогут снимать наличные за границей в банкоматах сети Global ATM Alliance по льготным тарифам: комиссия составит 0,9% суммы, но не менее чем 10 гривен, 1,10 доллара или евро. Для сравнения: при обналичивании средств в других зарубежных банкоматах комиссия составит 1,8%, но не менее чем 35 гривен, 6 долларов или евро. Таким преимуществом держателям пластиковых карт UKRSIBBANKа проще всего будет воспользоваться при посещении Италии и Франции, где есть банки BNP Paribas, но также и в банках-партнерах в Германии, США, Австралии, Великобритании и Канаде.
OTP Банк позволяет снимать наличные со своих карт в банкоматах OTP Group по единому тарифу 0,8% от суммы снятия как в Украине, так и в таких странах как Венгрия, Болгария, Россия, Румыния, Словакия и Хорватия.
Еще одна тенденция прошедших двух лет: покупка небанковскими банкоматными сетями банкоматов отечественных банков. Так, в частности, в ноябре-2011 сеть Euronet купила у UKRSIBBANKа сразу 116 банкоматов в разных регионах Украины.
Комиссии по-партнерски
Комиссии за снятие наличных в банкоматах банков-партнеров у учреждений из числа 50-ти лидеров по активам находятся в диапазоне от 0,5% суммы снятия (Банк Кредит Днепр) до 1% плюс 3 гривны (банк «Финансы и Кредит»). Однако есть и такие банки, которые предлагают держателям своих карт снимать наличность в партнерских банкоматах бесплатно (см. таблицу ниже). Зачастую в банкоматах-партнерах можно также бесплатно обналичить средства с зарплатной, пенсионной или социальной карты.
Для сравнения стоит отметить, что комиссия за снятие наличных в банкоматах банков, не являющихся партнерами эмитента карты, стартуют от 1% суммы снятия плюс пять гривен (ПриватБанк, Укринбанк) и достигают 2% от суммы снятия, но не менее шести гривен (Мегабанк), или 1,55% суммы плюс 16 гривен (Кредитпромбанк). То есть, снимая деньги в банкомате банка-партнера, держатель карты платит (если платит), в среднем, вдвое меньше.
Кроме того, во многих случаях (например, в пределах сети «Атмосфера») комиссия за обналичивание средств в банкоматах-партнерах равна комиссии за снятие наличных в собственных банкоматах банка. Последнее, очевидно, предпочтительнее для держателя карты. И не только из-за меньших расходов, но и потому, что так ему не нужно запоминать сложные формулы расчета комиссии за снятие наличности в том или ином банкомате.
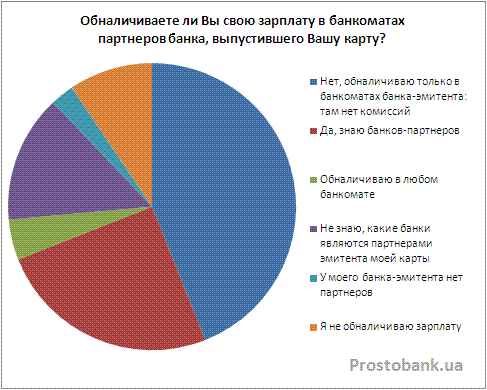
К слову, несмотря на наличие нулевых комиссий и значительно меньший размер ненулевых комиссий в банкоматах банков-партнеров, держатели карт чаще предпочитают обналичивать средства в «своем» банкомате (банка-эмитента). Так, по результатам опроса, проведенного на портале Prostobank.ua, наибольшее число принявших участие в опросе читателей – почти 44% - снимают наличные только в банкомате банка-эмитента карты, поскольку так им удается избежать уплаты комиссии. Четверть ответивших знают учреждения-партнеры своего банка и обналичивают средства в их банкоматах. Кроме того, более 14% читателей не знают, какие банки являются партнерами эмитента их карты.
Чего ожидать в будущем
По прогнозам экспертов, банкоматные сети в Украине в 2012 году продолжат расти и шириться, ведь у небольших банков просто нет другого, более удобного и выгодного выхода. «Если у банка своя эквайринговая сеть небольшая, то объединение с уже существующими банкоматными сетями – отличная возможность проявить заботу о своих клиентах, чтобы те могли снимать деньги на самых приемлемых льготных условиях. Мы уверены, что в 2012 году охотно будут присоединяться к объединенным сетям банкоматов мелкие и средние банки», - прогнозирует Сергей Кирюхин, начальник отдела карточных продуктов Platinum Bank.
Однако это не значит, что банкоматные сети – перспектива лишь мелких банков. «Объединение в партнерские сети выгодно как для крупных банков, так как они могут наращивать доход от операций по партнерским картам, так и для более мелких банков, так как дают возможность своим клиентам территориально расширить возможность обналичить карту по приемлемым тарифам», - комментирует Ольга Шаина, начальник отдела развития карточного бизнеса управления платежных карт АктаБанка.
Что же касается комиссий в банкоматах-партнерах, то ожидать их радикальных изменений в любую сторону в ближайшем будущем не стоит. «То, сколько денег снимет с вас банкомат в качестве комиссии за услугу, зависит от ставки Interchange. Ее устанавливает платежная система. Если эта ставка останется на существующем уровне, то и комиссионные пересматриваться не будут», - поясняет Сергей Кирюхин. Если же ставка будет изменяться платежными системами, то и комиссии за обналичивание в партнерских сетях будут изменяться в соответствующем направлении.
Сети банкоматов-партнеров в Украине, по исследованиям компании «Простобанк Консалтинг» на 23.04.2012 г.
Специальные комиссии за обналичивание в Украине с гривневых карточных счетов в партнерских банкоматных сетях (без учета зарплатных и социальных карт), по исследованиям компании «Простобанк Консалтинг» на 23.04.2012 г.
|
Банк |
Комиссия, % от суммы |
В какую сеть входит или банки-партнеры |
|---|---|---|
|
Credit Agricole |
0,9% + 2 грн. |
Атмосфера |
|
Platinum Bank |
1% + 1 грн. |
Атмосфера |
|
Unicredit Bank |
без комиссии |
Euronet, Укрсоцбанк |
|
Universal Bank |
1,5% + 10 грн. |
банки-партнеры: Укрсоцбанк, ВТБ Банк, банк "Хрещатик" |
|
VAB Банк |
0,9%, мин. 1 грн. |
Атмосфера |
|
АктаБанк |
1%, мин. 1 грн. |
Радиус |
|
Актив-банк |
0,85%, мин. 2 грн. |
УкрКарт |
|
Альфа-Банк |
0,8% + 3 грн. |
Атмосфера |
|
БАНК КРЕДИТ ДНЕПР |
0,50% |
Радиус |
|
Банк Форум |
10 грн. |
Euronet, Атмосфера |
|
БМ Банк |
3 грн. |
Атмосфера |
|
Брокбизнесбанк |
1% + 1,5 грн. |
Сеть Укрсоцбанка и Атмосфера |
|
БТА Банк |
без комиссии |
Атмосфера |
|
ВТБ Банк |
без комиссии |
банки-партнеры: Хрещатик, Universal Bank, «Финансы и Кредит», Ощадбанк, Терра банк, и сеть «Радиус», за исключением: Укрсоцбанк, Индустриалбанк, Реал Банк, Профинбанк, СоцКомБанк, Промэкономбанк |
|
Диамантбанк |
0,8% + 5 грн. |
Атмосфера |
|
ЕВРОГАЗБАНК |
0,8%, мин. 1 грн. |
УкрКарт |
|
Индустриалбанк |
2 грн. |
Радиус |
|
Киевская Русь |
0,75%, мин. 1 грн. |
УкрКарт |
|
Клиринговый Дом |
1% + 2 грн. |
Райффайзен Банк Аваль |
|
Кредитпромбанк |
1% |
Атмосфера |
|
Кредобанк |
без комиссии |
Радиус |
|
МАРФИН БАНК |
без комиссии |
Радиус |
|
ОТП Банк |
0,80% |
Атмосфера |
|
Ощадбанк |
0,5% + 1 грн. |
ВТБ банк, Киев, Надра Банк, Сбербанк России (Украина), Терра Банк, UKRSIBBANK, Укрсоцбанк, Укрэксимбанк, Энергобанк, сеть Укргазбанка |
|
Первый Украинский Международный Банк |
без комиссии |
Радиус |
|
Пивденкомбанк |
0,6%, мин. 2 грн. |
Радиус |
|
Пивденный |
0,8%, мин. 1 грн. |
Атмосфера |
|
Пиреус Банк |
без комиссии |
Атмосфера |
|
Правэкс-Банк |
1%, мин. 1 грн. |
объединенная банкоматная сеть с банками: Укргазбанк, «Финансы и Кредит», UKRSIBBANK, Укрсоцбанк; Атмосфера |
|
Сбербанк России (Украина) |
1% + 1 грн. |
Ощадбанк, Укрсоцбанк, UKRSIBBANK, Хрещатик, сеть Атмосфера |
|
Таврика |
0,75%, мин. 3 грн. |
Атмосфера |
|
Терра Банк |
0,75% + 1 грн. |
Ощадбанк, ВТБ Банк, Хрещатик, "Финансы и Кредит" |
|
УКРАИНСКИЙ БИЗНЕС БАНК |
0,75% |
Радиус |
|
Укргазбанк |
0,5%, мин. 1 грн. |
Сеть Укргазбанка, Укркарт |
|
Укринбанк |
0,75%, мин. 4 грн. |
Атмосфера |
|
UKRSIBBANK |
без комиссии |
объединенная банкоматная сеть с Укрсоцбанком, Ощадбанком, Сбербанком России (Украина), Правэкс-Банком, банком "Финансы и Кредит", Euronet |
|
Укрсоцбанк, UniCredit Bank ™ |
без комиссии |
сеть Укрсоцбанка |
|
Укрэксимбанк |
1%, мин. 5 грн. |
Ощадбанк, Банк Демарк, Экспресс-Банк, Старокиевский Банк, Петрокоммерц-Украина, Экспобанк, Укргазпромбанк, Артем-Банк, Кредитвест Банк, Международный Инвестиционный Банк, Энергобанк |
|
Финансовая инициатива |
0,5%, мин. 3 грн. |
сеть Укрсоцбанка, Укркарт |
|
Финансы и Кредит |
1% + 3 грн. |
объединенная банкоматная сеть: Укрсоцбанк, Правэкс-Банк, UKRSIBBANK, ВТБ Банк, Терра Банк, Златобанк, ЭРДЭ Банк, Даниэль, АгроКомБанк |
|
Хрещатик |
1% + 1 грн. |
Укрсоцбанк, ВТБ Банк, Экспресс-Банк, Universal Bank, Индустриалбанк, Банк Русский Стандарт, Международный Инвестиционный Банк, Златобанк, Терра Банк, Евробанк, Даниэль, Сбербанк России (Украина) |
|
Эрсте Банк |
1% + 1,5 грн. |
объединенная банкоматная сеть с Укрсоцбанком |
Мнение

Виталий Бачинский, заместитель директора по розничному бизнесу Надра Банка
Банкам, сеть отделений и банкоматов которых незначительна, крайне сложно конкурировать за клиентов с банками с развитой сетью. Конечно, возможность снятия средств для клиента всегда остается, поскольку получить наличные с пластиковой карты можно в банкоматах или отделении любого банка, однако комиссия (Interchange), которая будет удержана за такую операцию, является существенной. Interchange регулируют платежные системы, функция которых – удержание комиссии банка-эмитента (банка, клиент которого провел операцию) и возмещение их банку-эквайеру (банк, который является владельцем устройства выдачи наличных для клиента банка-эмитента). Размер Interchange должен учитывать расходы банка-эквайера на осуществление операции по карте банка-эмитента, таких как покупка наличных, инкассация, обслуживание банкомата. Размер Interchange на сегодня составляет 1% + 3 грн., что заметно выше расходов эквайера и неоправданно дорого для клиента «чужого» банка.
Такой размер Interchange стимулировал банки к увеличению собственных банкоматных сетей, что в целом положительно. Подобная тенденция привела к тому, что в одном супермаркете рядом расположены 4-5 банкоматов различных банков.
В борьбе за клиентов некоторые банки даже платили Interchange своих клиентов, давая возможность последним без комиссий пользоваться банкоматными сетями всех банков. Но банки, у которых большое количество клиентов-держателей платежных карт, не могли позволить себе нести такие расходы.
Александр Иванцов, начальник отдела эквайринга управления карточных технологий ЭРДЭ БАНКА
Ситуация такова, что за последние два года большинство банков, имеющие небольшие банкоматные сети, стараются или объединиться или же подключиться к уже существующим партнёрским сетям. На данный момент это является оптимальным решением вопроса расширения сети банкоматов, которую банк может предложить своим клиентам для получения наличных средств.
Подход банков к облуживанию в рамках партнёрских сетей за два года в принципе не изменился: как и ранее для клиентов банка устанавливается минимальный тариф за снятие наличных средств в банкоматах партнеров, а в случае если клиент банка получает наличные по картам, выпущенным в рамках зарплатного проекта, комиссия за снятие наличных в банкоматах партнёров зачастую отсутствует.
Я считаю, что в 2012 году тенденция к объединению в партнерские сети среди банков с небольшими банкоматыми сетями сохранится, так как развитие собственных банкоматных сетей требует значительных затрат со стороны банка на приобретение оборудования и его последующее обслуживание.

Сергей Головань, начальник управления карточного бизнеса Астра Банка
Тенденция последних года-двух – активное объединение банкоматных сетей. Вне этой тенденции остаются крупнейшие эквайеры, сети которых превышают тысячу единиц, то есть самодостаточные в части обслуживающей картодержателей инфраструктуры. Остальные игроки, особенно те, которые еще не успели нарастить собственные банкоматные сети, активно используют возможность эксплуатации партнерских сетей на льготных условиях. На сегодняшний день нести значительные затраты на развитие банкоматной сети и затраты на ее содержание менее привлекательно, чем использовать уже выстроенные сети на партнерских, льготных условиях.
Что касается перспектив, следует отметить, что на данный момент основные партнерские группы уже сформировались. В 2011 году отмечались только единичные случаи присоединения, связанные в основном со сменой банком процессингового обслуживания.
В настоящее время усредненным «партнерским» тарифом на рынке является 0,5% + 0,00-3,00 грн. Для сравнения: в 2011 году стандартный размер комиссии составлял 1%+3 грн. В последнее время платежные системы снизили уровень банкоматных комиссий практически до этого уровня, поэтому «партнерские» тарифы имеют тенденцию к пересмотру в сторону снижения, чтобы оставаться конкурентноспособными. Кроме того, интересным конкурентным преимуществом для банков, имеющих зарубежные материнские структуры, является установка льготных или бесплатных режимов снятия наличных за рубежом в банкоматах материнской группы.
Ольга Шаина, начальник отдела развития карточного бизнеса, управления платежных карт Актабанка
Безусловно, количество банкоматов в сетях увеличилось за последние 2 года, однако прирост, на мой взгляд, скорее связан с естественным развитием сети банкоматов и укреплением позиции на рынке банковских услуг отдельных участников. Если говорить о банках-участниках банкоматных сетей, то некоторые банки выходят из объединений, а другие – наоборот, присоединяются к существующим либо одновременно могут быть участниками разных сетей. Банкоматные сети, как и ранее, предполагают обслуживание клиентов банков-партнеров с применением более лояльных тарифов.
Довольно сложно делать какие-либо прогнозы, поскольку каждый банк преследует свои цели и использует свои методы достижения этих целей. Для некрупных банков содержание собственных банкоматов может быть достаточно затратным, поэтому такие банки, скорее всего, будут стремиться присоединиться к существующим сетям. При этом все еще остались банки, которые не входят ни в одну из существующих на данный момент сетей.
Обновлено: 21.05.2012
Автор: Евгения Резниченко
Рейтинги пластиковых карт
Пластиковые карты в крупных банках
Ответы на популярные вопросы о пластиковых картах
- Что такое пластиковая карта и как ей пользоваться
- Как правильно пользоваться банкоматом
- Какие комиссии за снятие денег в чужих банкоматах
- Какие лимиты существуют по банковским картам
- Что такое дополнительная карта и зачем она нужна
- Что такое бесконтактная карта
- Что такое бланковый овердрафт по зарплатной карте
- Что такое cash back по карте
- Что такое виртуальная карта
- Что такое Р2Р-перевод
- Что такое POS-терминал и как им пользоваться
- Что такое PayPal и как им пользоваться
- Что такое технология NFC
- Что делать, если банкомат заблокировал, забрал и не отдает карточку
- Какие плюсы и минусы использования элитной пластиковой карточки
- Что такое MasterPass
- Что такое двойная конвертация, и когда она возникает
- Что такое чиповая карта
- Что делать владельцу карты, если он забыл свой пин-код