"Приватный" депозит: что стоит за схемой "вкладчик кредитует заемщика" 28.03.2016
Редакция сайта подготовила новый финансовый обзор на 28.03.2016
С начала марта в Украине заработала технология Р2Р-кредитования – схемы, по которой банк выдает средства вкладчиков напрямую заемщику. Насколько такая схема выгодна и безопасна по сравнению с депозитом – исследовал Prostobank.ua
Как это работает
Предложенная ПриватБанком схема Peer-to-Peer кредитования заключается в том, что вкладчики при посредничестве банка выдают кредиты другим клиентам финучреждения. На деле схема выглядит следующим образом. Вкладчик вносит средства на свою карту через интернет-банкинг или платежный терминал и разрешает финучреждению подобрать ему заемщика среди физических или юридических лиц. Затем по прямому поручению клиента банк выдает кредит заемщику из средств вкладчика. Соглашение между участниками процесса вступает в силу со дня поступления денег на счет.
Согласно договору, уже через месяц банк перечислит на карту заемщика первую доходность – которая будет начисляться со дня, следующего за днем вложения. Это будет происходить ежемесячно, и источником дохода вкладчика будут проценты, уплаченные заемщиком.
С юридической точки зрения, схема является безупречной и ни в чем не нарушает норм законодательства. «Сервис представляет собой предоставление владельцем банковского счета права банку распорядиться его средствами в качестве предоставления кредита третьему лицу. В качестве вознаграждения за такое использование средств клиента, банк выплачивает часть в виде процента от суммы вложения», - поясняет адвокат Дмитрий Гутгарц, управляющий партнер Бюро адвоката «Дмитрия Гутгарца».
К слову, по мнению юриста, такую схему нельзя считать прямым предоставлением займа одного физического лица другому – несмотря на то, что банк именно так позиционирует свой продукт. «Есть система правоотношений клиент банка (владелец счета) – банк и банк – клиент банка (заемщик). Каждое из этих правоотношений регулируется Гражданским кодексом Украины, Законом Украины «О банках и банковской деятельности», прочими нормативными актами, регулирующими отношения в сфере открытия и использования банковских счетов физическими лицами и предоставления банками кредитов», - добавил адвокат.
Альтернатива в доходности
«Получайте высокий доход от размещения сбережений напрямую в кредиты заемщиков, которые обратились в банк за кредитом. Ваш доход будет на 5% выше, чем по стандартным депозитам», - обещает рекламное объявление от банка. Так ли это на самом деле?
По условиям Р2Р-вложений разместить средства можно на полгода или на год под 26% и 27% годовых соответственно. Минимальная сумма вклада – 1 тысяча гривен. Максимальная сумма не ограничена, но главное условие: она должна быть кратной 1 тысяче. Досрочный возврат вложения невозможен – средства поступят на карту вкладчика в конце срока, на который он их инвестирует.
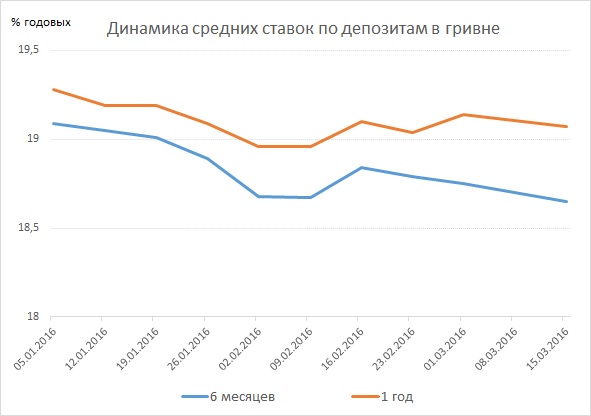
Подобным условиям в продуктовой линейке банка отвечают так называемые сберегательные депозиты. Согласно данным компании «Простобанк Консалтинг», средние ставки по сберегательным вкладам на полгода составляют 18,6% годовых сроком на полгода и 19,1% годовых – сроком на год (по данным на 25.03.2016 г.). Однако максимальные на рынке ставки по сберегательным депозитам достигают 27% годовых по сроку и на год, и на полгода.
Правда, доходность депозитов с начала года уменьшается. Так, по данным компании «Простобанк Консалтинг», средняя ставка по сберегательным вкладам на полгода просела за три месяца на 0,5 процентного пункта, а на год – на 0,2 п.п. Впрочем, и доходность, предлагаемая ПриватБанком по вложениям за месяц немного снизилась: в начале марта банк предлагал 27-28% годовых по вложениям на полгода и год соответственно, или на 1 процентный пункт меньше, чем сейчас.
Итак, хотя на депозитном рынке украинских банков встречаются предложения с доходностью, аналогичной предложенной Р2Р-кредитованием, по сравнению со средними ставками на рынке, вложения в такие кредиты дают даже больше, чем обещает ПриватБанк.
Большая разница
В финансовых вложениях обычно действует одно правило: чем больше доходность, тем выше риск. Чем же отличается рискованность Р2Р-кредитования от рискованности обычных депозитов?
Главная особенность вложений в кредиты – то, что они не подпадают под гарантию ФГВФЛ. «Схема несет в себе определенные риски, в большей степени для вкладчиков, поскольку такие вклады не гарантированы Фондом гарантирования вкладов физических лиц, о чем прямо говорится в типовом договоре», - предупреждает Дмитрий Гутгарц.
Почему? Дело в том, что такие вложения не являются депозитным вкладом. И помимо отсутствия компенсации со стороны ФГВФЛ, у такой схемы есть и другие недостатки. «В случае возникновения проблем с возвратом кредита и выплатой процентов у должника, повлиять на ситуацию «вкладчик» не может, поскольку не знает, кому он предоставил заем. Всеми вопросами, связанными с взысканием долга, занимается банк», - поясняет Дмитрий Гутгарц.
Если заемщик перестает платить по кредиту, не вносит плановый платеж, то банк спишет его с кредитной карты клиента – которую по условиям получения займа он обязан иметь. Кроме этого, все вложения такого рода будут застрахованы в СК Ингосстрах – компании, близкой к ПриватБанку.
По условиям договора, если заемщик не осуществляет платежей более 61-го дня, наступает страховой случай. После этого, вкладчик обязан в течение 30-ти дней сообщить о проблеме в страховую компанию с рядом документов, подтверждающим наступление страхового случая. Затем еще в течение 30 дней страховщик принимает решение о выплате возмещения, и если это не отказ – то в течение 5-ти дней после принятия решения возвращает средства заемщику.
Также страховщик, согласно договору, может отсрочить принятие решения о выплате – на срок до полугода. При этом документом оговорено, что пеня в таком случае не будет начисляться.
«Хотя вложение застраховано, это не гарантирует возврата всей вложенной суммы и ожидаемого дохода», - резюмирует Дмитрий Гутгарц.
Обновлено: 28.03.2016
Автор: Простобанк Консалтинг
Популярные рейтинги депозитов
Депозитные ставки в банках
Депозитные ставки в крупных городах
Ответы на популярные вопросы о депозитах
- Что такое депозит
- Как выбрать надежный банк в Украине
- Как получить вклад по наследству
- Что такое вклад с капитализацией
- Что такое депозитный сертификат
- Как бороться с депозитным мошенничеством
- Что такое пролонгация договора банковского вклада
- Как получить разрешение и открыть вклад в зарубежном банке
- Как и зачем физлицу покупать ОВГЗ в Украине
- Что такое ликвидация банка
- Можно ли оформить доверенность в банке
- Как получить депозит через ФГВФЛ
- Когда начнутся выплаты-компенсации вкладчикам банков СССР
- Как купить драгоценные металлы и монеты
- Что такое вклад-копилка
- Как открыть и правильно пользоваться мультивалютным депозитом
- Какой сейчас налог на депозит в банке